Fiche de synthèse du thème 3
|
Présentation visuelle du thème 3 : Sélection et justification des Incoterms® 2020
|
|
Sommaire : Thème 3 : Sélection et justification des Incoterms® 2020
|
Les assistants commerciaux gèrent l'exécution opérationnelle, la liasse documentaire et l'interface client/transporteur. Les sujets suivants sont à prioriser pour eux :
- Audit documentaire : Repérage des anomalies relatives aux Incoterms figurant sur divers supports (factures commerciales, documents de transport comme les connaissements ou lettres de transport aérien).
- Outils d'aide à la décision : Utilisation et création de grilles de présélection pour les Incoterms des groupes E, F, C et D.
- Cadre contractuel : L'intégration correcte des Incoterms dans les conditions générales de vente (CGV) ou d'achat (CGA).
- Gestion des contentieux : La mise en jeu des Incoterms en cas de litige et l'analyse des risques sur des contrats internationaux.
Fiche de synthèse du thème 3 : Sélection et justification des Incoterms® 2020
3.1. Matrice de décision et outils de présélection
-
Logistique et négociation : L'Incoterm n'est pas qu'une simple formalité, c'est un argument commercial. L'évaluation du rapport de force entre acheteur et vendeur détermine qui prend l'ascendant sur le choix du transporteur et la maîtrise des coûts.
-
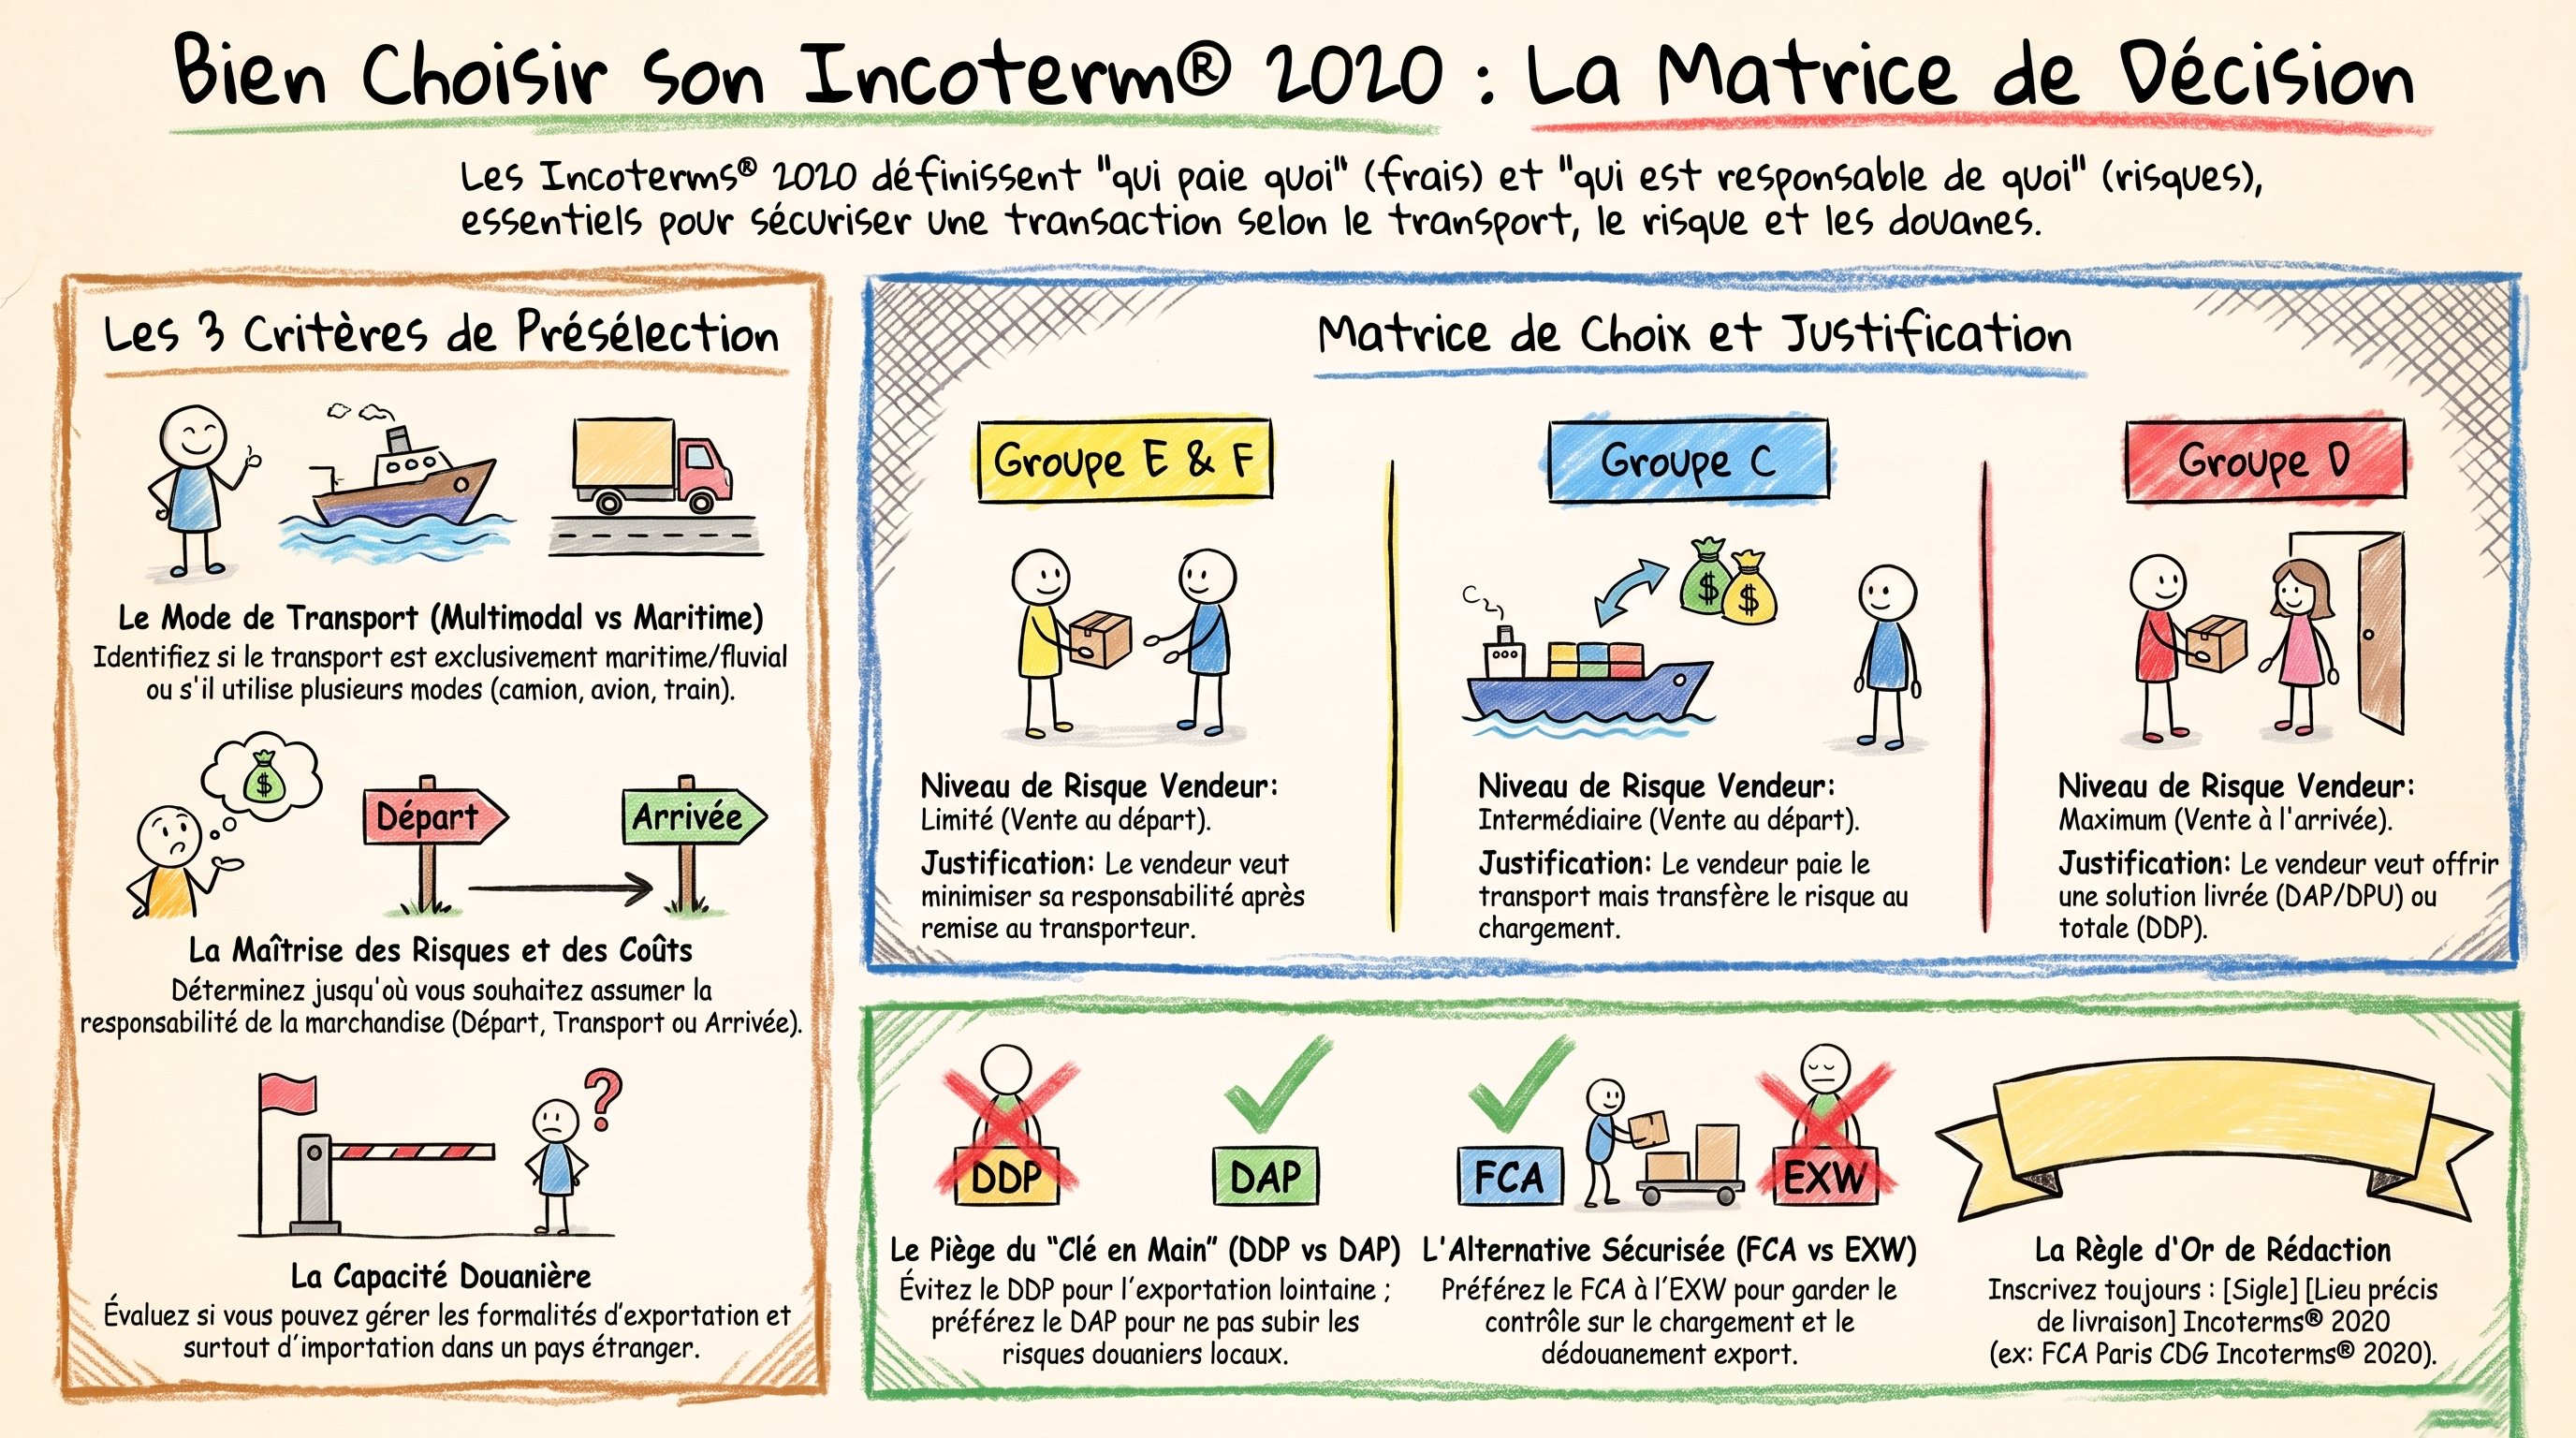
Systématisation des choix (Grilles de présélection) : En Administration des Ventes (ADV), l'utilisation de matrices par groupe (E, F, C, D) permet de standardiser la prise de décision.
- Groupe E/F : L'acheteur contrôle la chaîne logistique.
- Groupe C/D : Le vendeur apporte un service logistique additionnel.
-
Préparation commerciale : L'Incoterm doit être anticipé. Il s'intègre obligatoirement dans les grilles de préparation à la négociation pour éviter de subir les conditions d'un client étranger.
-
Contraintes physiques et géographiques : La décision finale doit valider la faisabilité technique. Le choix s'adapte à la nature de la marchandise (périssable, dangereuse, hors gabarit) et aux infrastructures réelles du pays de destination (état des ports, routes, capacités de levage).
3.2. Sécurisation juridique, documentaire et financière
-
Les pièges des règles extrêmes :
- EXW (Ex Works) : Le risque principal pour le vendeur est l'absence de maîtrise de la déclaration en douane export. Sans la preuve électronique de sortie du territoire (Document Administratif Unique), la justification de l'exonération de TVA en cas de contrôle fiscal est compromise.
- DDP (Delivered Duty Paid) : Le piège financier absolu. Le vendeur assume le dédouanement import, ce qui l'expose aux variations imprévisibles des droits et taxes locaux et l'oblige souvent à s'immatriculer fiscalement dans le pays de l'acheteur.
-
Incoterms et Crédit Documentaire (Credoc) :
- Interdiction formelle : Les règles EXW, FAS et FOB sont incompatibles avec la sécurité d'un Credoc, car le vendeur ne maîtrise pas la remise du document de transport.
- Préconisation : Imposer systématiquement la famille C (CPT, CIP, CFR, CIF). Le vendeur signe le contrat de transport, ce qui lui garantit l'obtention immédiate du document de transport (ex: Connaissement maritime "On Board") exigé par la banque pour débloquer le paiement.
-
Audit et sécurisation des supports :
- Le service ADV doit traquer les discordances. L'Incoterm contractuel doit être strictement aligné sur la facture commerciale, le connaissement maritime (Bill of lading, ou B/L en anglais - le "ticket de transport" de votre marchandise, depuis son origine jusqu'à sa destination) ou la lettre de transport aérien (LTA).
- Exemple d'anomalie à rejeter : La mention d'un Incoterm maritime sur une LTA ou l'oubli du lieu géographique précis.
-
Gestion des litiges et CGV :
- En cas de sinistre avéré (casse, perte, avarie), c'est la règle de transfert des risques dictée par l'Incoterm qui fait foi devant les tribunaux ou les assurances.
- Il est impératif que les Incoterms soient juridiquement ancrés et correctement mentionnés dans les Conditions Générales de Vente (CGV) pour protéger l'entreprise.
3.3. Mises en situations professionnelles
Exercices